 Jeremy
Un stock théoriquement exact peut devenir faux dès qu’un colis est déplacé sans être enregistré, qu’une erreur de préparation passe inaperçue ou qu’une réception est saisie en retard. Résultat : un système annonce dix unités, mais il n’en reste que sept. L’inventaire tournant permet de détecter ces écarts régulièrement, sans immobiliser tout l’entrepôt pour un grand comptage annuel.
Le principe est simple : au lieu de compter toutes les références en même temps, l’entreprise vérifie une partie de son stock à intervalles réguliers. Bien organisé, ce processus améliore la fiabilité des données, limite les ruptures et aide les équipes à comprendre pourquoi les erreurs se produisent. L’enjeu n’est pas seulement de compter davantage. Il est de compter mieux, au bon endroit et au bon moment.
Qu’est-ce que l’inventaire tournant ?
L’inventaire tournant consiste à dénombrer des références ou des emplacements selon un calendrier établi, tout au long de l’année. Chaque session porte sur un périmètre limité. Une entreprise peut, par exemple, contrôler chaque jour une sélection d’articles, jusqu’à ce que l’ensemble du stock ait été vérifié sur une période donnée.
Cette méthode se distingue de l’inventaire général, qui mobilise les équipes pour compter l’ensemble des marchandises à une date précise. Ce dernier reste nécessaire dans certains contextes comptables ou réglementaires, mais il peut interrompre les opérations et concentrer la détection des écarts sur un seul moment. L’inventaire tournant, lui, transforme le contrôle en routine de gestion.
Imaginons un entrepôt de 12 000 références. Compter l’intégralité du stock en une journée peut exiger de suspendre les mouvements, de mobiliser plusieurs équipes et de gérer une forte pression opérationnelle. En vérifiant 100 à 150 références par jour, l’entreprise répartit l’effort et peut corriger les anomalies au fil de l’eau.
Pourquoi les écarts de stock apparaissent-ils ?
Une différence entre le stock informatique et le stock physique n’est pas toujours le signe d’une erreur de comptage. Elle peut révéler une faille dans un processus. Une réception mal enregistrée, un produit rangé au mauvais emplacement, une casse non déclarée ou une préparation en double peuvent tous produire le même symptôme : le système et l’entrepôt ne racontent plus la même histoire.
Les causes fréquentes comprennent notamment :
- un mouvement de stock réalisé sans scan ou sans saisie dans le système ;
- une erreur de quantité lors de la réception, du rangement ou de la préparation ;
- des unités de mesure confondues, par exemple un carton saisi comme une pièce ;
- une référence mal identifiée ou un code-barres détérioré ;
- des retours, produits endommagés ou prélèvements internes non déclarés ;
- un décalage entre le mouvement physique et sa validation informatique.
Le comptage permet de repérer l’écart. L’analyse de sa cause permet, elle, de l’empêcher de se répéter. Un inventaire tournant utile ne se limite donc pas à remplacer un chiffre par un autre : il déclenche une enquête proportionnée à l’importance de l’anomalie.
Définir une fréquence de comptage pertinente
Compter toutes les références à la même fréquence serait rarement efficace. Un article peu coûteux, stable et rarement demandé ne présente pas le même risque qu’une pièce chère, très sollicitée ou critique pour la production. La méthode ABC aide à répartir les contrôles selon la valeur ou l’importance des articles.
Dans une organisation classique, les références de classe A, qui représentent une part élevée de la valeur du stock ou du risque opérationnel, sont contrôlées le plus souvent. Les articles B sont vérifiés à une fréquence intermédiaire, tandis que les articles C le sont moins souvent. Les seuils dépendent de l’activité : il n’existe pas de calendrier universel à appliquer sans réflexion.
Une entreprise peut, à titre d’exemple, contrôler ses références A chaque mois, ses références B chaque trimestre et ses références C une ou deux fois par an. Si un composant bon marché peut arrêter une ligne entière en cas de rupture, sa criticité justifie une fréquence supérieure à ce que son prix laisserait penser. La classification doit donc intégrer la valeur, la demande, le délai d’approvisionnement et les conséquences d’une indisponibilité.
Autre approche complémentaire : déclencher un contrôle après un événement. Une référence présentant plusieurs écarts, un emplacement récemment réorganisé ou une zone ayant connu de nombreuses manipulations peut être comptée à nouveau sans attendre la prochaine échéance prévue.
Construire un processus fiable, étape par étape
Un bon dispositif commence par des règles claires. Qui compte ? À quel moment ? Comment traiter une différence ? Qui autorise la correction dans le système ? Sans réponses définies, le contrôle risque de dépendre des habitudes de chacun, et deux équipes peuvent traiter le même écart de façon différente.
- Préparer la liste de comptage : sélectionner les références et emplacements selon les règles établies. Une liste générée par le logiciel de gestion limite les oublis.
- Définir les conditions de comptage : préciser si les mouvements doivent être suspendus temporairement sur l’emplacement ou si le comptage s’effectue en tenant compte des opérations en cours.
- Compter sans influencer le résultat : lorsque c’est possible, ne pas afficher la quantité théorique à l’opérateur. Cette méthode, appelée comptage à l’aveugle, réduit le risque de reproduire le chiffre attendu.
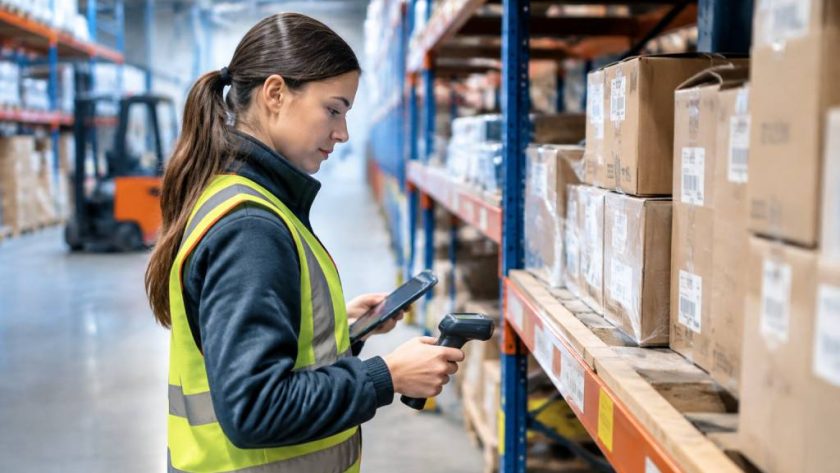
- Enregistrer le résultat : utiliser un terminal mobile, un lecteur de code-barres ou une interface reliée au système de gestion des stocks.
- Analyser les écarts : prévoir un second comptage lorsque la différence dépasse un seuil ou concerne un article critique.
- Corriger et documenter : valider l’ajustement avec une justification et, si nécessaire, attribuer une action corrective au processus concerné.
Il est également important de synchroniser le comptage avec les mouvements physiques. Si une palette est déplacée pendant que l’opérateur vérifie son contenu, l’écart peut venir du comptage, du déplacement ou du moment où l’information a été enregistrée. Pour éviter cette zone grise, l’entreprise peut bloquer temporairement l’emplacement, créer une fenêtre de comptage ou tracer les mouvements en temps réel.
Exemple concret : le coût d’un petit écart
Prenons une entreprise qui distribue des composants pour équipements industriels. Son système indique 240 unités d’une pièce de rechange, mais le comptage en révèle 226. L’écart de 14 pièces semble modeste. Pourtant, si la demande est forte et le délai fournisseur de trois semaines, ces unités manquantes peuvent provoquer une rupture et retarder des commandes clients.
Une première correction consiste à ramener le stock informatique à la quantité physique. Mais l’analyse révèle que les préparateurs scannent le bac, puis saisissent parfois une quantité totale différente lorsque plusieurs boîtes sont prélevées. L’entreprise adapte alors l’écran de préparation pour demander une confirmation par unité de manutention et ajoute un contrôle sur les références concernées.
Le comptage n’a donc pas seulement corrigé une différence de 14 pièces. Il a mis en évidence une faiblesse du processus. Quelques semaines plus tard, le taux d’écart baisse sur cette famille d’articles. C’est là que l’inventaire tournant prend toute sa valeur : il transforme une anomalie locale en occasion d’améliorer le fonctionnement de l’entrepôt.
Mesurer les progrès avec les bons indicateurs
Un programme de comptage ne se pilote pas au nombre de références vérifiées uniquement. Il faut également savoir si les résultats améliorent réellement la qualité du stock et si l’effort demandé aux équipes reste raisonnable.
- Exactitude des stocks : part des références dont la quantité physique correspond à la quantité enregistrée, selon une tolérance définie.
- Taux d’écart : proportion de comptages révélant une différence, éventuellement ventilée par famille, emplacement ou cause.
- Valeur des ajustements : montant des corrections, utile pour évaluer leur effet financier.
- Récurrence : fréquence à laquelle les mêmes références ou processus génèrent des anomalies.
- Délai de résolution : temps entre la détection d’un écart et sa correction, avec l’analyse nécessaire.
- Couverture du programme : part des références contrôlées selon le calendrier prévu.
Un indicateur isolé peut induire en erreur. Un faible taux d’écart paraît rassurant, mais peut aussi signifier que les références les plus risquées ne sont pas comptées. À l’inverse, un taux qui augmente au démarrage du programme peut simplement refléter une meilleure détection. Il faut observer les tendances et relier les chiffres aux causes opérationnelles.
Le rôle des logiciels, des codes-barres et des robots
Un système de gestion d’entrepôt (WMS) peut générer les listes de comptage, guider les opérateurs vers les emplacements et enregistrer immédiatement les résultats. Associé à des lecteurs de codes-barres ou à des terminaux mobiles, il réduit les erreurs de saisie et permet de conserver une trace des contrôles. Il ne remplace cependant pas des règles claires : une donnée saisie rapidement reste une donnée erronée si le processus en amont est mal conçu.
La robotisation peut aussi contribuer à la fiabilité. Des robots mobiles autonomes peuvent transporter les opérateurs ou les équipements de contrôle dans l’entrepôt. Des systèmes de vision installés sur des drones ou des engins peuvent, dans des environnements adaptés, lire des étiquettes et assister le repérage des articles stockés en hauteur. Des solutions de comptage automatisé peuvent également comparer les données observées aux informations du WMS.
Ces technologies ne sont pas une réponse universelle. Leur pertinence dépend de la configuration des lieux, de la qualité des étiquettes, de la hauteur des racks et du retour sur investissement attendu. Avant d’automatiser, mieux vaut stabiliser les emplacements, normaliser l’identification et mesurer le coût actuel du comptage. Automatiser le désordre revient souvent à le faire circuler plus vite.
Enfin, la technologie doit soutenir les équipes, pas leur demander de faire confiance aveuglément à une machine. Un opérateur expérimenté peut repérer qu’un carton est mal étiqueté ou qu’une unité de conditionnement ne correspond pas à la fiche article. L’automatisation apporte vitesse et régularité ; le jugement humain apporte du contexte.
Éviter les pièges les plus courants
Un inventaire tournant peut échouer si les contrôles sont trop ambitieux, mal répartis ou déconnectés des opérations quotidiennes. Compter un grand nombre d’articles sans avoir le temps d’analyser les écarts crée une accumulation de corrections, pas une amélioration durable. Il vaut mieux commencer par un périmètre maîtrisé, puis ajuster le rythme à la capacité réelle des équipes.
- Éviter de corriger automatiquement tous les écarts sans chercher leur origine, surtout lorsqu’ils sont répétés ou coûteux.
- Ne pas afficher systématiquement le stock théorique au compteur si l’objectif est de limiter les biais.
- Ne pas négliger les unités de conditionnement, les lots, les numéros de série et les dates de péremption lorsqu’ils s’appliquent.
- Ne pas traiter l’inventaire comme une tâche supplémentaire sans créneau ni responsable clairement identifié.
- Ne pas comparer les équipes uniquement sur le nombre d’écarts : cela peut encourager à masquer les anomalies plutôt qu’à les signaler.
La qualité des données dépend aussi de la culture opérationnelle. Si signaler une erreur entraîne automatiquement une sanction, les problèmes resteront invisibles. Si les écarts servent à comprendre et à corriger les causes, les équipes ont davantage intérêt à faire remonter les difficultés au bon moment.
Faire du comptage une habitude de pilotage
Pour démarrer, choisissez une famille de produits représentative, définissez une fréquence adaptée à son niveau de risque et documentez les règles de comptage. Suivez les résultats pendant quelques semaines : quelles références présentent des écarts ? À quelles étapes les erreurs apparaissent-elles ? Les ajustements résolvent-ils le problème ou le déplacent-ils ailleurs ?
Étendez ensuite le programme progressivement, en tenant compte des retours des opérateurs et des capacités du système d’information. Un inventaire tournant efficace n’est pas un événement spectaculaire. C’est une discipline discrète, répétée et reliée aux décisions quotidiennes : réapprovisionner, préparer, ranger ou investir dans une nouvelle technologie.
Un stock fiable ne se construit pas à la seule force du comptage. Il résulte de mouvements correctement tracés, d’emplacements lisibles, d’outils adaptés et de personnes capables de comprendre ce que les chiffres racontent. La machine peut accélérer le contrôle ; la performance durable commence quand l’entreprise apprend de chaque écart.